Reviu LKPD: Cek Awal Kualitas Keuangan Pemda!
2025-04-21 14:25:42
Berdasarkan Pasal 33 ayat (3) Peraturan Pemerintah Nomor 8 Tahun 2006, yang merupakan penjabaran dari Undang-Undang Nomor 17 Tahun 2003, diatur bahwa Inspektorat provinsi/kabupaten/kota melakukan reviu atas laporan keuangan dan kinerja. Reviu ini bertujuan memastikan keandalan informasi yang disajikan sebelum laporan disampaikan oleh gubernur/bupati/wali kota kepada Badan Pemeriksa Keuangan (BPK). Pelaksanaan reviu bertujuan memberikan keyakinan terbatas bahwa laporan keuangan telah disajikan sesuai dengan Standar Akuntansi Pemerintahan (SAP).
Apa itu Keyakinan Terbatas? Keyakinan terbatas berarti tingkat keyakinan yang diperoleh lebih rendah daripada audit. Prosedur reviu (seperti wawancara dan analisis) tidak sedalam prosedur audit oleh BPK, sehingga hasilnya adalah pernyataan bahwa tidak ada modifikasi material yang perlu dilakukan, bukan opini Wajar Tanpa Pengecualian (WTP) seperti hasil audit.
Laporan Keuangan Pemerintah Daerah (LKPD) yang telah direviu kemudian disampaikan kepada BPK untuk diperiksa lebih lanjut dalam rangka pemberian pendapat (opini) audit. Sobat SIAP, mari kita cari tahu kompetensi apa saja yang harus dimiliki auditor internal dan PPUPD (Pejabat Pengawas Urusan Pemerintahan Daerah) dalam melaksanakan reviu ini, serta bagaimana memastikan laporan keuangan memenuhi karakteristik kualitatifnya!
Materi:
Kompetensi Auditor Internal dan PPUPD dalam Melakukan Reviu LKPD
Untuk dapat melaksanakan reviu LKPD secara efektif dan mencapai tujuan pemberian keyakinan terbatas, Auditor Internal dan PPUPD (yang bekerja sama dalam proses ini) harus memiliki pengetahuan, keterampilan, dan keahlian sebagai berikut:
Akuntansi Pemerintah Daerah:
- Mengapa penting? Memahami dasar-dasar pencatatan, pengakuan, pengukuran, dan penyajian transaksi keuangan spesifik di lingkungan Pemda.
- Contoh penerapan: Mampu mengidentifikasi apakah belanja modal sudah dicatat sesuai aturan atau masih tercampur dengan belanja barang/jasa.
Standar Akuntansi Pemerintahan (SAP):
- Mengapa penting? SAP adalah acuan utama penyusunan LKPD. Pemahaman mendalam diperlukan untuk menilai kesesuaian penyajian laporan keuangan.
- Contoh penerapan: Mengecek apakah penyisihan piutang tak tertagih sudah dihitung dan disajikan sesuai Buletin Teknis SAP terkait.
Pemahaman Proses Bisnis Entitas (Pemda):
- Mengapa penting? Memahami alur kerja utama Pemda (misal: pengelolaan pendapatan, belanja, aset, utang) membantu mengidentifikasi risiko salah saji pada area-area kunci.
- Contoh penerapan: Memahami proses pengadaan barang/jasa membantu saat mereviu kewajaran nilai aset tetap yang dilaporkan.
Pemahaman Komponen LKPD:
- Mengapa penting? Mampu menganalisis keterkaitan angka antar laporan dan mengidentifikasi anomali atau perubahan signifikan yang perlu penjelasan.
- Komponen utama: Laporan Realisasi Anggaran (LRA), Laporan Perubahan Saldo Anggaran Lebih (LPSAL), Neraca, Laporan Operasional (LO), Laporan Arus Kas (LAK), Laporan Perubahan Ekuitas (LPE), dan Catatan atas Laporan Keuangan (CaLK).
- Contoh penerapan: Menganalisis rasio belanja pegawai terhadap total belanja di LRA dan membandingkannya dengan tahun lalu atau Pemda lain yang sejenis.
Pelaporan Hasil Reviu:
- Mengapa penting? Mampu mengomunikasikan temuan reviu secara jelas, ringkas, dan konstruktif dalam Kertas Kerja Reviu (KKR) dan Laporan Hasil Reviu (LHR).
- Contoh penerapan: Merumuskan temuan mengenai ketidaksesuaian pencatatan dengan SAP secara tepat agar mudah dipahami dan ditindaklanjuti oleh manajemen.
Karakteristik Kualitatif Laporan Keuangan
Karakteristik kualitatif laporan keuangan adalah ukuran-ukuran normatif yang perlu diwujudkan dalam informasi akuntansi sehingga dapat memenuhi tujuannya (bermanfaat bagi pengguna). Keempat karakteristik berikut ini merupakan prasyarat normatif yang diperlukan agar LKPD dapat memenuhi kualitas yang dikehendaki:
- Relevan
- Andal
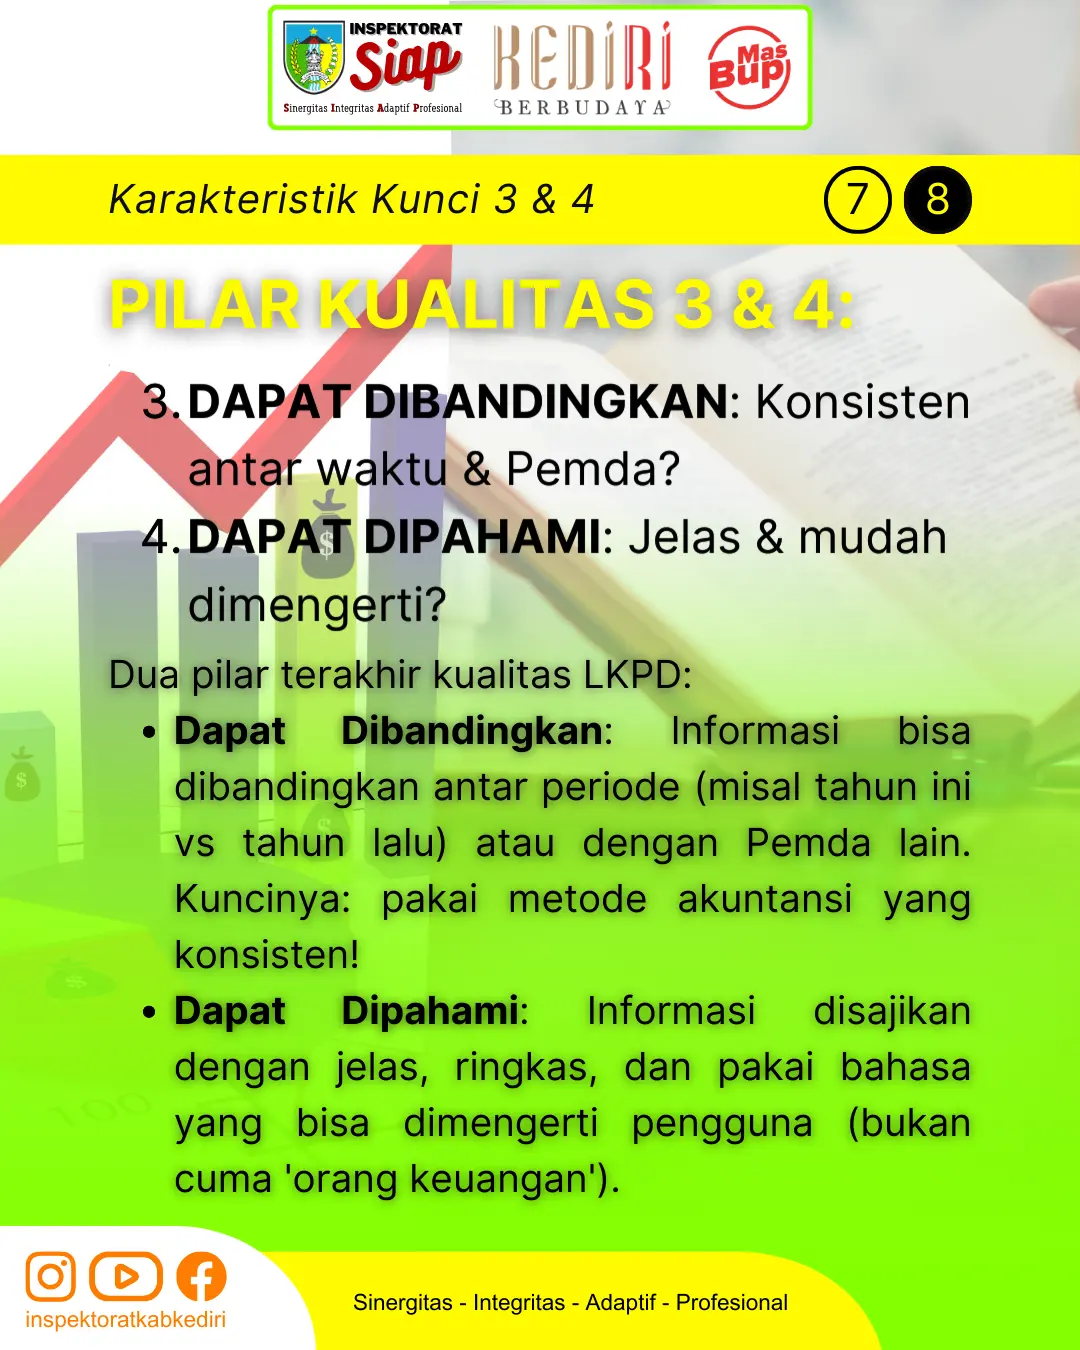
- Dapat Dibandingkan
- Dapat Dipahami
Dalam proses reviu, Auditor Internal dan PPUPD menggunakan kompetensi mereka (seperti pemahaman SAP dan proses bisnis) untuk menilai sejauh mana LKPD yang disajikan telah memenuhi keempat karakteristik kualitatif ini.
Memastikan Kualitas Informasi dalam LKPD: Penjelasan Karakteristik Kualitatif
Bagaimana Auditor/PPUPD menilai kualitas informasi dalam LKPD saat melakukan reviu? Dengan memeriksa pemenuhan karakteristik kualitatif berikut:
Relevan: Informasi keuangan Pemda harus dapat memengaruhi keputusan pengguna (misalnya DPRD, masyarakat, investor) dengan membantu mereka mengevaluasi peristiwa masa lalu, masa kini, atau masa depan, serta menegaskan atau mengoreksi hasil evaluasi mereka di masa lalu.
- Sub-karakteristik: Memiliki manfaat umpan balik (feedback value), manfaat prediktif (predictive value), disajikan tepat waktu, dan lengkap.
- Pertanyaan kunci saat reviu: Apakah informasi realisasi anggaran disajikan cukup tepat waktu untuk evaluasi kinerja? Apakah CaLK menyajikan informasi yang cukup lengkap mengenai kebijakan akuntansi penting?
Andal: Informasi keuangan harus bebas dari pengertian yang menyesatkan, kesalahan material, dan dapat diandalkan penggunaannya sebagai penyajian yang tulus atau jujur (faithful representation) dari yang seharusnya disajikan atau yang secara wajar diharapkan dapat disajikan.
- Sub-karakteristik: Penyajian jujur, dapat diverifikasi (verifiability), dan netralitas.
- Pertanyaan kunci saat reviu: Apakah nilai aset tetap yang tercatat di Neraca didukung oleh bukti perolehan yang sah (verifikasi)? Apakah estimasi akuntansi (misal: penyisihan piutang) dibuat berdasarkan data objektif (netralitas)?
Dapat Dibandingkan: Informasi keuangan harus dapat dibandingkan antar periode (misalnya, data 2024 vs 2023) untuk mengidentifikasi kecenderungan posisi dan kinerja keuangan. Informasi juga harus dapat dibandingkan antar entitas pelaporan (Pemda) lain. Perbandingan dimungkinkan jika sistem, kebijakan, dan metode akuntansi yang digunakan konsisten.
- Pertanyaan kunci saat reviu: Apakah metode penyusutan aset tetap yang digunakan tahun ini sama dengan tahun lalu? Jika ada perubahan kebijakan akuntansi, apakah diungkapkan secara memadai di CaLK beserta dampaknya?
Dapat Dipahami: Informasi yang disajikan dalam laporan keuangan harus dapat dipahami oleh pengguna yang memiliki pengetahuan memadai tentang aktivitas ekonomi dan akuntansi serta kemauan untuk mempelajari informasi tersebut dengan tekun.
- Pertanyaan kunci saat reviu: Apakah istilah-istilah yang digunakan dalam CaLK sudah umum atau dijelaskan dengan baik? Apakah struktur laporan memudahkan pengguna untuk memahami hubungan antar pos?
=====
Follow dan Update Informasi penting dari Akun Resmi Inspektorat Kabupaten Kediri
Facebook : @inspektoratkabkediri
Instagram : @inspektoratkabkediri
Web : inspektorat.kedirikab.go.id
Youtube : Inspektorat Kab Kediri
=====
#ReviuKeuangan
#LKPD
#KeuanganPemda
#BPK
#KeyakinanTerbatas
#AkuntansiPemerintah
#KompetensiAuditor
#AuditorInternal
#PPUPD
#BelajarAudit
#SobatSIAP
#SIAP
#Sinergitas
#Integritas
#Adaptif
#Profesional
#InspektoratSIAP
#KediriBerbudaya
#KabupatenKediri
#PemkabKediri
#InspektoratKabupatenKediri
#ASNberAkhlak
#BanggaMelayaniBangsa
#love
#instagood
#trending
#happy
#viral